பண்டிகை கால சலுகைகளைப் பார்த்ததும் புதிதாக ஒரு கிரெடிட் கார்டு வாங்கலாம் என்ற எண்ணம் பலருக்கும் தோன்றும். ஆனால், பண்டிகை விற்பனை முடிந்த பிறகும் அந்த கார்டு உங்களுக்குப் பயன்படுமா என்பதுதான் நீங்கள் கேட்க வேண்டிய முக்கியமான கேள்வி.
ஒவ்வொரு பண்டிகை சீசனிலும் இது நடப்பதுதான். திரும்பிய பக்கமெல்லாம் சலுகை விளம்பரங்கள் இருக்கும். ஸ்மார்ட்போன்கள், லேப்டாப்கள், வீட்டு உபயோகப் பொருட்கள், உடைகள் மற்றும் பயணங்களுக்கு “குறுகிய கால தள்ளுபடிகள்” அறிவிக்கப்படும். பொருட்களை ஆன்லைனில் வாங்கத் தயாராகும்போது, “கிரெடிட் கார்டு மூலம் வாங்கினால் 10 சதவீதம் கூடுதல் தள்ளுபடி” என்ற வார்த்தைகளைக் காண்பீர்கள்.
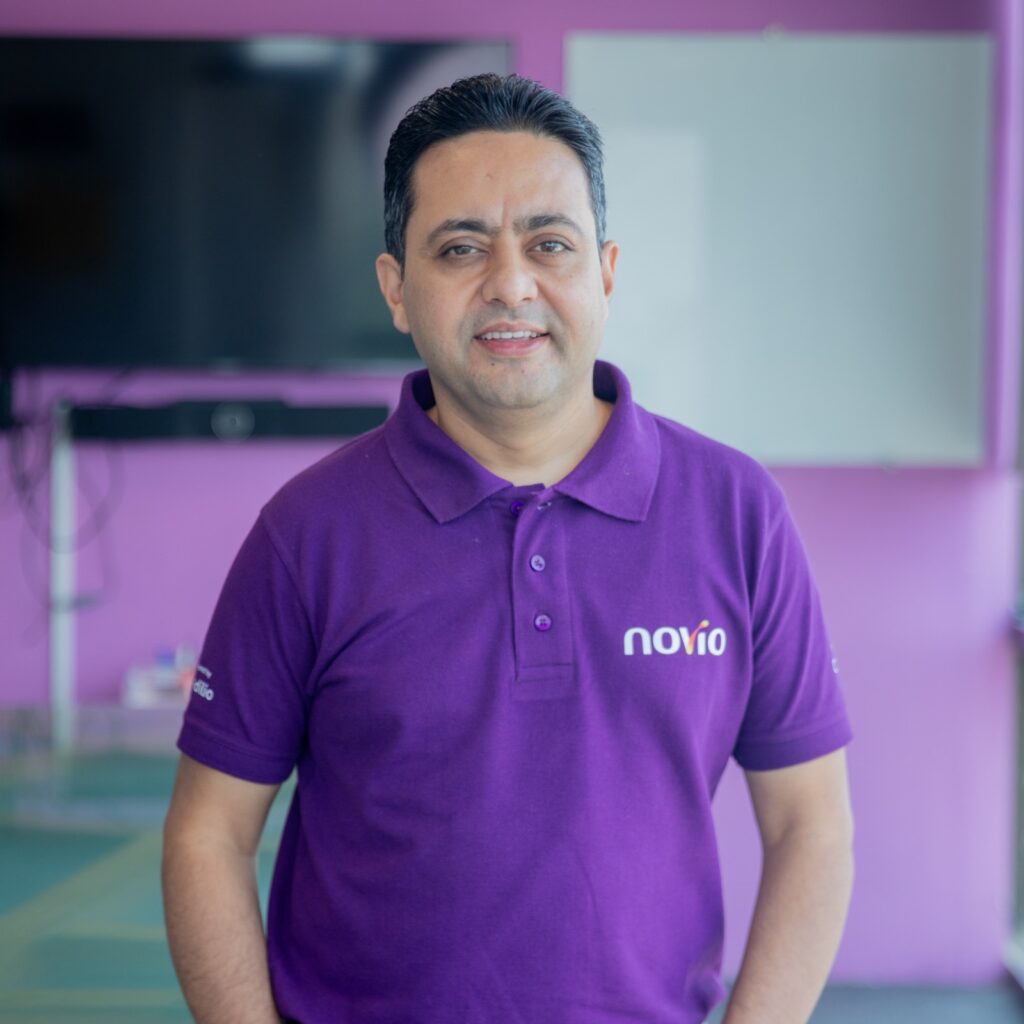
அப்போதுதான், இந்த தள்ளுபடிக்காக ஒரு கிரெடிட் கார்டு வாங்கலாமா என்ற கேள்வி எழும். சுருக்கமாகச் சொன்னால், கிரெடிட் கார்டு வாங்குவதற்கு பண்டிகை காலச் சலுகைகள் ஒரு நல்ல காரணமாக இருக்கலாம்; ஆனால் அது மட்டுமே முழுமையான காரணமாக இருக்கக் கூடாது. விண்ணப்பிக்கும் முன் நீங்கள் தெரிந்து கொள்ள வேண்டிய சில விஷயங்கள் குறித்து கிரெடிலியோ பைனான்சியல் டெக்னாலஜிஸ் மூலம் இயங்கும், இந்தியாவின் முதல் யுபிஐ அடிப்படையிலான பிக்சட் டெபாசிட் கிரெடிட் கார்டு செயலியான நோவியோவின் நிறுவனர் மற்றும் தலைமை நிர்வாக அதிகாரி ஆதித்யா குப்தா விரிவாக கூறியுள்ளார்.
இதுதான் நீங்கள் கேட்க வேண்டிய முதல் கேள்வி. சாதாரண கிரெடிட் கார்டுகளுக்கு விண்ணப்பித்தால், உங்கள் வருமானம், சிபில் ஸ்கோர், கேஒய்சி போன்றவற்றை சரிபார்த்து கார்டு உங்கள் கைக்கு வர நாட்கள் ஆகலாம். அதனால் குறைந்தது 10 நாட்களுக்கு முன்பே விண்ணப்பிக்க வேண்டும்.
இதற்கு ஒரு சிறந்த மாற்று வழி, ‘பிக்சட் டெபாசிட்’ (FD) மூலம் வழங்கப்படும் கிரெடிட் கார்டுகள். இதில் உங்கள் பேங்க் டெபாசிட் தொகைக்கேற்ப கார்டு வழங்கப்படும் என்பதால், வருமானச் சான்றிதழோ, சிபில் ஸ்கோரோ தேவையில்லை. வெறும் 5 முதல் 10 நிமிடங்களில் வீடியோ கேஒய்சி முடித்து, உடனே விர்ச்சுவல் கார்டை பெற்றுவிடலாம். கார்டு கைக்கு வரும் வரை காத்திருக்காமல், உடனே ஆன்லைனில் பொருட்களை வாங்கத் தொடங்கலாம். இதில் ரூபே கார்டைத் தேர்ந்தெடுத்தால், யுபிஐ மூலமாகவும் பணம் செலுத்தலாம்.
அதிக சம்பளம் வாங்க வேண்டுமா?
அவசியமில்லை. கிரெடிட் கார்டு என்றாலே அதிக சம்பளம் வாங்குபவர்களுக்கு மட்டும்தான் என்ற தவறான எண்ணம் பலரிடம் உள்ளது. சாதாரண கார்டுகளுக்கு உங்கள் வருமானம் மற்றும் வேலை முக்கியம். ஆனால், பிக்சட் டெபாசிட் மூலம் பெறும் கிரெடிட் கார்டுகளுக்கு உங்கள் டெபாசிட் தொகையே பாதுகாப்பு என்பதால், அதிக சம்பளம் இல்லாதவர்களும் இதனை எளிதாகப் பெற முடியும்.
சிபில் ஸ்கோர் அவசியமா?
இதுவும் அவசியமில்லை. நீங்கள் இதுவரை எந்தவொரு வங்கியிலும் கடன் வாங்கியதில்லை என்றால் உங்களுக்கு சிபில் ஸ்கோர் இருக்காது. இப்படிப்பட்டவர்கள் புதிதாக கிரெடிட் ஹிஸ்டரியை உருவாக்க FD அடிப்படையிலான கார்டுகள் சிறந்த தொடக்கமாக இருக்கும்.
ஸ்கோர் குறைவாக இருந்தால்…
ஏற்கனவே கடன் வாங்கி உங்கள் சிபில் ஸ்கோர் குறைவாக இருந்தாலும், FD மூலம் வழங்கப்படும் கிரெடிட் கார்டுகளைப் பெற முடியும். ஆனால் கார்டு வாங்குவது மட்டுமே முதல் படி அல்ல. அதை வைத்து பில்களை சரியான நேரத்தில் கட்டுவது, தேவையற்ற கடன்களைத் தவிர்ப்பது மற்றும் உங்கள் வரம்பிற்குள் செலவு செய்வது போன்றவற்றின் மூலமே உங்கள் கிரெடிட் ஸ்கோரை உயர்த்த முடியும். கார்டு என்பது ஒரு கருவி மட்டுமே; அது உங்களின் பொறுப்பான நிதிப் பழக்கத்திற்கு மாற்றாக அமையாது.
விண்ணப்பித்தால் கிரெடிட் ஸ்கோர் பாதிக்குமா?
ஒரு முறை விண்ணப்பிப்பதால் உங்கள் ஸ்கோர் பெரிய அளவில் குறைந்துவிடாது. ஆனால், 5 வெவ்வேறு இணையதளங்களில் தள்ளுபடி கிடைக்கிறது என்பதற்காக, ஒரே நேரத்தில் 5 கார்டுகளுக்கு விண்ணப்பித்தால் உங்கள் கிரெடிட் ஸ்கோர் கடுமையாக பாதிக்கப்படும். எனவே, உங்கள் செலவுகளுக்கு ஏற்ற சரியான கார்டை முதலில் தேர்வு செய்து, அதற்கு மட்டும் விண்ணப்பியுங்கள்.
கிரெடிட் கார்டுக்குப் புதியவர்களுக்கு FD கார்டுகள் மிகவும் பாதுகாப்பானவை. நீங்கள் செலுத்தும் டெபாசிட் தொகையைப் பொறுத்து உங்கள் லிமிட் அமையும். உதாரணமாக, நீங்கள் ரூ.10,000 டெபாசிட் செய்தால், உங்களுக்கு 90 சதவீதம் அதாவது 9 ஆயிரம் வரை கிரெடிட் லிமிட் கிடைக்கலாம்.
உங்களுக்கு பண்டிகைக்கு ரூ.20 ஆயிரத்துக்கு பொருள் வாங்க வேண்டுமென்றால், அதற்கேற்ப கார்டு பெற்றால் போதும். லட்சக்கணக்கில் லிமிட் வேண்டும் என்று அலைய வேண்டாம். நீங்கள் செலுத்தும் FD தொகைக்கு வட்டியும் கிடைக்கும். எனவே, எவ்வளவு கடன் வாங்கலாம் என்பதை விட, தேவைக்கேற்ப எவ்வளவு பாதுகாப்பாகப் பயன்படுத்தலாம் என்பதே முக்கியம்.
பண்டிகைக்குப் பிறகும் இந்த கார்டு பயன்படுமா?
இதுதான் மிக மிக முக்கியமான கேள்வி. பண்டிகை காலத்தில் ரூ.2 ஆயிரம் தள்ளுபடி கிடைக்கிறது என்பது அருமையான விஷயம்தான். ஆனால், பண்டிகை முடிந்தவுடன் அந்த கார்டை நீங்கள் பயன்படுத்தப் போவதில்லை என்றால், அதனால் என்ன பயன்?
ஒரு நல்ல கிரெடிட் கார்டு என்பது வருடம் முழுவதும் பயன்பட வேண்டும். உணவு (Swiggy, Zepto), மளிகை, சினிமா (BookMyShow), பயணம் மற்றும் அன்றாட ஆன்லைன் ஷாப்பிங் (Amazon, Flipkart, Myntra) போன்ற அனைத்திற்கும் பலன்கள் மற்றும் ரிவார்டு பாயிண்டுகள் (Rewards) தரும் கார்டாக அது இருக்க வேண்டும். தீபாவளிக்கான 10 சதவீத தள்ளுபடியை விட, வருடம் முழுவதும் கிடைக்கும் இந்தச் சிறு சிறு பலன்கள் மிகப்பெரிய சேமிப்பைத் தரும்.
முடிவுரை
பண்டிகை காலச் சலுகைகள் நீங்கள் முதல் கிரெடிட் கார்டை வாங்குவதற்கு ஒரு தூண்டுதலாக இருக்கலாம். ஆனால், அது மட்டுமே கார்டு வாங்குவதற்கான காரணமாக இருக்கக் கூடாது.
உங்கள் நிதிநிலைக்கு ஏற்ற, எதிர்காலத்தில் உங்கள் கிரெடிட் ஸ்கோரை உயர்த்த உதவும், மற்றும் பண்டிகை முடிந்த பிறகும் நீண்ட காலத்திற்குப் பயன்படக்கூடிய ஒரு கார்டை புத்திசாலித்தனமாகத் தேர்ந்தெடுங்கள். ஏனென்றால், சிறந்த பண்டிகைச் சலுகை என்பது பெரிய தள்ளுபடியைப் பெறுவது மட்டுமல்ல; பண்டிகை முடிந்த பின்பும் உங்களுக்குப் பயனுள்ளதாக இருக்கும் ஒரு கிரெடிட் கார்டைக் கண்டுபிடிப்பதுதான்.